昨天聊了行业长期存在是投资的起点。
我相信那篇文章可以帮助大家更有效地做出行业ETF投资决策。
但价值投资者如果想更进一步,获取超额收益。那必须进一步分析行业内公司的优劣。
一个行业领域,一定是存在二八原则的。
二成优秀公司,八成中低下水平的公司。
尤其是做投资,一定要把行业内最优秀前20%的公司找出来。
即使行业会长期存在,但行业也会有繁荣和衰退。
只有行业内优秀的公司,才有可能度过衰退期,跟随行业长期存在下去。
而那些差劲的公司,就会在衰退期破产,运气好被低价收购,但结果都是永远消失。
再强调一遍,
行业的长期存在,公司的长期存在,才是投资长期主义的本质。
公司怎么才能长期存在呢?
一个年年亏损的公司,长期会把净资产亏光,进而破产。
一个年年盈利的公司,账面现金越积越多,负债越来越健康,想破产都难。
长期盈利就是公司长期存在的基础。
那公司怎么才能长期盈利呢?
巴菲特已经总结过了,长期盈利的公司必然拥有护城河。
护城河主要来源于这五点:
无形资产
公司拥有品牌、专利、特许经营权、独家采矿权等无形资产都可构成公司护城河
迪士尼的品牌。
诺华制药治疗白血病格列卫药品相关专利。
澳门、拉斯维加斯的赌场特许经营权,中国民爆行内公司拥有炸药特许经营权。
中钨高新、厦门钨业拥有国内大型钨矿的采矿权。
转换成本
苹果手机的高转换成本。大量的苹果用户改用其他品牌手机,客户会因此遭受不便或者产生费用支出。高额的转换成本让客户对换掉苹果手机望而却步。
网络效应
腾讯微信,微信用的人越多,微信这张网就把越多人编织进去了,微信的价值也就越来越大。
美团外卖,上面的商家越多,外卖骑手越多,客户就会就会感到越便捷。客户数越多,又吸引更多的商家进入,这个网络效应越积越大。
成本优势
这个非常容易理解,经常出现在没有差异化的行业。比如钢铁,公司只能通过价格来参与竞争,生产成本低者,可以在价格战中依然获得利润,从而建立优势。
中国宝武集团是全球最大的钢铁公司,年产能超1.3亿吨,超过印度整个国家的钢铁产能1.2亿吨。宝武通过巨大的规模效应,降低生产成本,从而在钢铁行业具有了成本优势。
有效规模
新玩家进入市场,前期投入巨大。为了快速获利,新玩家必须获取足够市场份额。但该市场空间有限,若大打价格战,所有玩家都赚不到钱。已进场的玩家定一个相对低但可盈利的价格,而这个回报率不高,不会吸引其他玩家进入。
常见的有输油管线公司,天然气输送类的公司。
这五个护城河类别,我认为最值得注意的是品牌、特许经营权和独家采矿权这三个。
如果喜欢投资互联网类科技公司,要多注意网络效应。
对于我个人而言,更多专注于特许经营权和独家采矿权相关公司研究。
以钢铁行业为例,A股有铁矿的公司,宝地矿业、河钢资源、金岭矿业,这些铁矿的采矿权保证了他们在钢铁下行周期依然赚钱。而2024年9成冶炼加工的钢企业绩都下滑,甚至亏损严重。
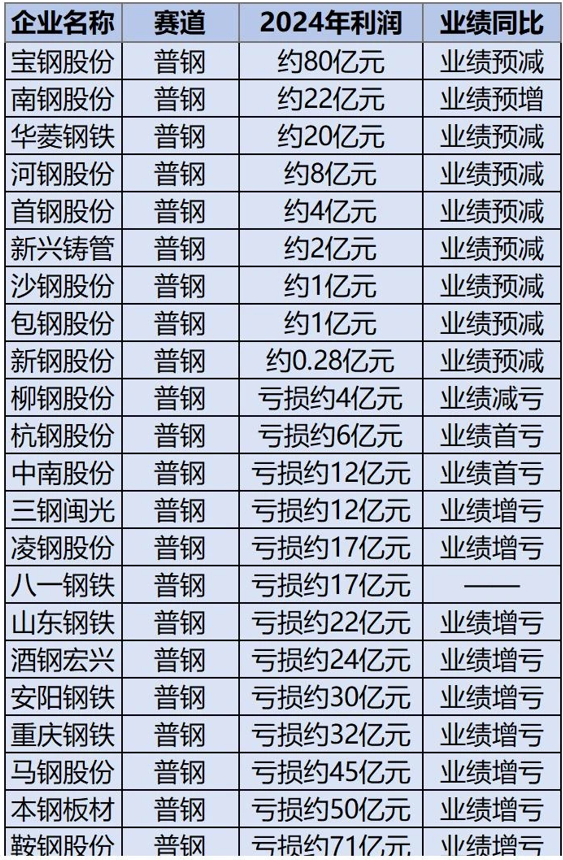
矿山企业,仅需挖矿卖矿就行,挖出来的铁矿石就是钱,模式简单,现金流健康。但却毛利率高达40-50%,尤其是河钢资源毛利率超60%。但加工企业就惨了,宝钢股份只有3.5%的毛利率,甚至出现鞍钢、本钢出现负毛利率。
看完这个分析之后,大家想投资工业原材料股票,尽量找有采矿权作为护城河的公司。
价值投资,做到挑选好公司这一步算是走完了第一阶段。