前面一些价值投资的系列文章基本上把我们投资的理念说得很明白了。
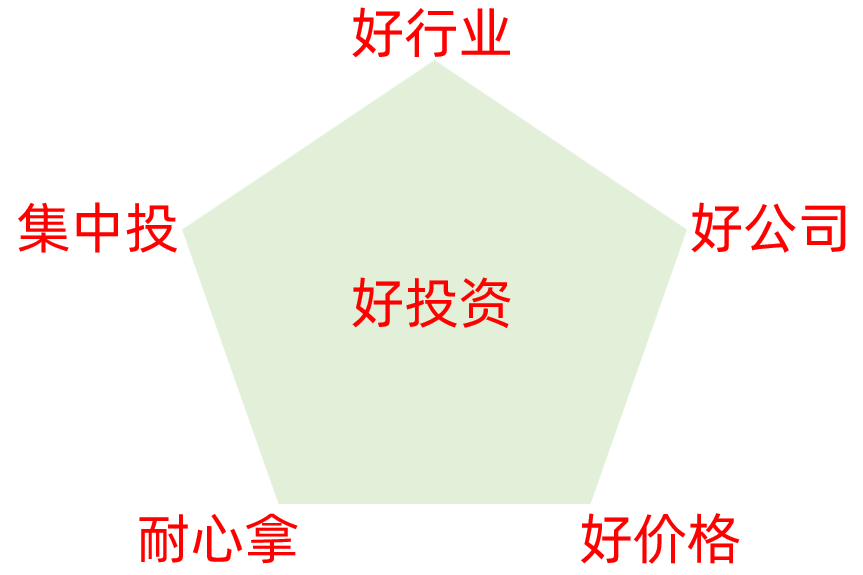
今天这篇文章更像是个总结,把行业、公司、买入价格、耐心拿和集中投这五个价值投资要素有机串联起来,形成闭环。
一项好的投资离不开这五个要素
好行业
对个人来说,能成为好行业的前提自己能理解。
自己不能理解的行业,脱离了能力圈,坏行业可能被看成好行业,好行业可能会看成坏行业。
一旦看错了行业,就容易亏大钱。
巴菲特几个投资结果不佳的公司都是选择了差行业。
伯克希尔的纺织业务,纺织行业竞争激烈,这个行业需要不断投入资本,进行设备更新,与别的公司进行低价竞争,最终受到新兴市场低人力成本竞争的巨大冲击,公司难以转型只能破产。
蓝筹印花,这个公司死于技术进步,电子支付时代很多商家都开通了自家的积分系统,积分系统发放积分给客户,再让客户通过积分兑换礼品。不需要收集蓝筹印花券,客户就能积累积分了。蓝筹印花这个行业存在的基础彻底消失了,蓝筹印花价值下跌99.5%,这个公司破产。
航空公司,巴菲特认为航空业是一个高成本、低利润、竞争激烈的行业,投资风险极高。
1989年曾投资美国航空的优先股,持续时间有10年,最终获得了年化9%的收益,这次不太好的经历让他从此不看好航空行业。
能长期存在的行业,人类社会离不开的行业,容易赚钱的行业。
中国改革开放这么多年,已经沉淀了很多优秀的行业。
白酒食品饮料、中药、化妆品、连锁零售、银行,这些行业里面牛股频出,好行业是带有牛股基因的。
而一些差行业,化工股、燃气、火电等公共事业股,很多都挣扎于盈利的边缘,难以给股东带来回报。
行业的选择是战略性的,如果投资了注定要失败的行业,无论持有时间多久,结局是类似的。
好公司
根据28原则,一个行业里面的公司肯定是良莠不齐的。
大家不会因为老白干和茅台都在白酒行业,就认为投资二者能取得一样结果。
好公司在好行业内是太阳,亮得刺眼,投资者根本忽略不了。
能持续保持高ROE的公司,巴菲特认为一个好公司应该做到长期ROE>15%。
我检索了下符合这个条件的公司国企仅有6家,整个市场仅有47家。
因为我们主要做国企,所以只放了国企上来,去掉广咨国际仅有5家。
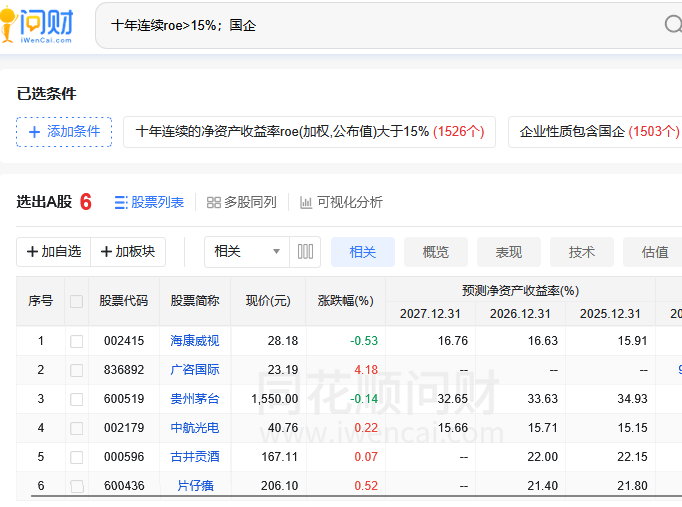
财务数据ROE大家都能看到,大家也可以放松到ROE>10%去寻找,总之这是一个指标。
但关键是理解公司有什么过人之处,为什么能持续维持高ROE?
并且未来能不能保持高ROE?
这些问题有涉及到个人能力圈,能不能找到并理解公司的护城河,是找到好公司的关键。
这就是投资的难点,无法解决,要么努力修炼,要么退出。
芒格说得对,投资不易,认为投资容易的都是傻瓜。
好价格
再好的行业和公司,如果买到高到离谱的价格,也会成为很多年差投资。
茅台好不好,非常好。如果买的是2500的茅台呢?
那已经连续亏损第四年了,而亏损幅度在30-40%,谁能忍受这么漫长的资产亏损呢?
这里再提下黄金,投资理念很多相通之处。
黄金也非常好,人人都喜欢。
但问题是3500美元的黄金呢?
黄金没变,但价格太高了,这注定不会成为好投资。
18年的房子
21年茅台
25年的黄金
都有一个特点,被大众超买了,价格太高了。
价格高就是原罪。
任何投资品,买得低就是最大的优势。
耐心拿
巴菲特的名言是:“如果你不想持有一只股票10年,那你就不要持有它一分钟”。
很多低估的股票,短期被投资者冷落了,这是因为投资着的心理波动太大。
2025年4月,7日,特朗普发起关税战,A股迎来黑色星期一,3000股跌停。
投资者大脑短期内被恐惧占了上风,就把很多优质股票错杀了,这个时候卖出就造成损失最大化了。
短期就是这么不可预测,耐心等情绪恐慌过去,好公司10几个交易日就收复失地了。
面对短期的波动,耐心一点。
面对不涨的好股票,耐心一点。
耐心拿,也是很多人做不到一点。
这就是市场上一次又一次踏空错误的根源。
集中投
巴菲特强调集中投资。他说,“我们的政策是集中持股。当我们决定之后便买入一大笔,而非这也买一点那也买一点,而事后一点也不关心”。 也说过“我们喜欢把鸡蛋放在一个篮子里,然后小心地看好它”。
巴菲特喜欢一个公司,不仅仅是买一些股票,而是买100%整个公司。
非常集中 。
大机会一定是非常少的,如果人老感觉投资中出现大机会,那么这个人基本没啥大机会了。
因为大机会非常少,所以大机会来临的时候,一定要集中,下重手出重拳。
当然,集中是建立在前面4条的基础上,差行业差公司高价格集中进去,亏得更快。
五条终于有机统一起来了。
想要价值投资取得好结果总结一下就是,好行业、好公司、好价格、耐心拿和集中投。
这篇是花了很多时间和心血,以及这么多年的投资经验总结出来的,希望大家多多转发。