最近很多朋友问卖点的事。
这里大致说下我们的总体思路。
我们这段时间专注于化工资源股。
化工资源股的特点是周期性特别强。
在高PE的时候,往往是行业最艰难的时候。
在低PE的时候,往往时行业最繁荣的时候。
而在买卖上的操作,应该是反过来。
在行业最艰难的时候,去选择财务最稳健,最不可能破产的企业。
这些企业在周期逆转后,扛过一波倒闭潮之后,就能吃到别的企业让出来的份额。
从而在行业上行时大赚一笔。
2025年,我们重点强调布局石油化工就是这个思路。
并且完美奏效了。
现在以一个已经大赚的案例来说明怎么操作的。
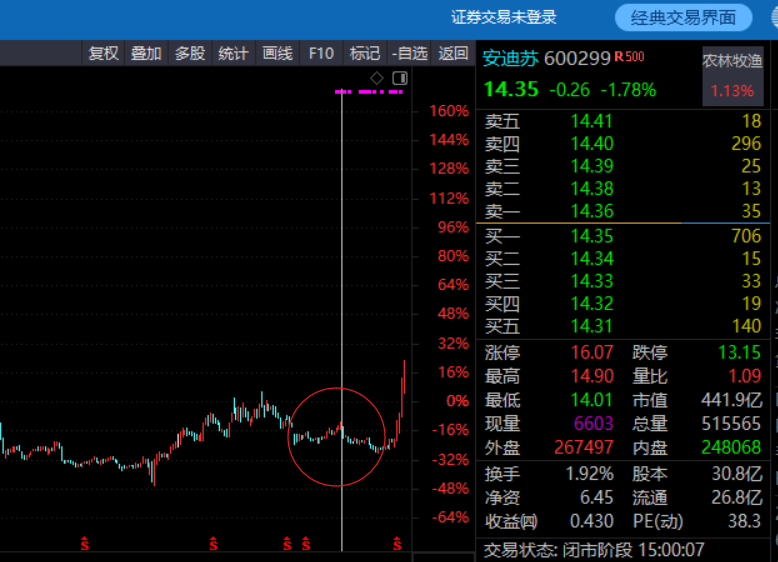
红色圆圈就是买入区间。
长线操作,大概等了10个月,迎来了爆发。
这个公司大量的时间是低位震荡,在浮亏中煎熬持有的。
这就是价值投资的必经的一环。
我也想买到启动的前夜,但是做不到。
就像段永平所说的:我也想赚快钱,但是我不知道怎么赚快钱。
现在这个公司已经积累了50-60%的涨幅。
有些老师已经拿不住了。
实在拿不住的,换其他的低位公司也是可以的。
毕竟已经算盈利颇丰。
但是如果有大心脏的老师,可以再坚持持有一段时间。
因为安迪苏的基本面还在持续改善。
安迪苏的主营产品还在大幅涨价。
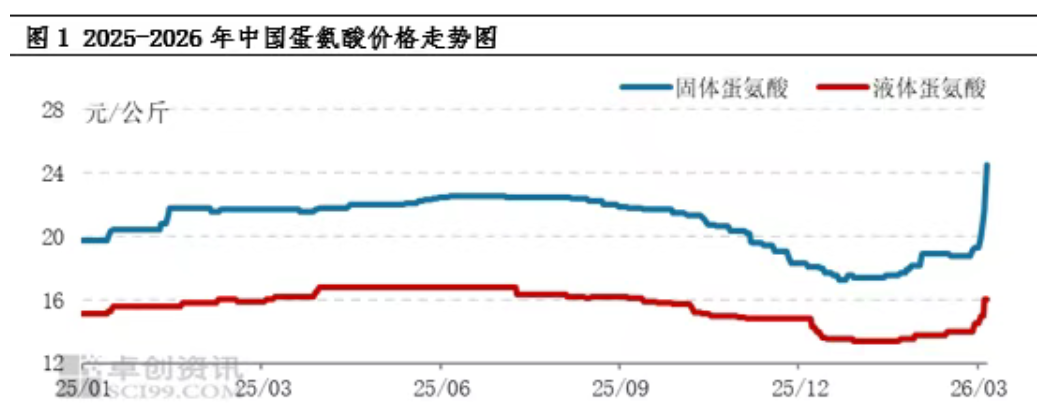
蛋氨酸的底部价格大约是18元/公斤,但是是3月12日最新的蛋氨酸报价为32.5元/千克,较年初上涨80%.
主营产品涨价是公司基本面极大的改善。
如果公司基本面持续改善,没有刹车的趋势,就可以持续拿住公司,等公司盈利大爆发。
把整个公司想象为自己100%持股,公司的发展持续向好,这就是拿住的底气。
这比一切技术分析都更有效。
蛋氨酸除中国、美国外的全球44%产能生产面临挑战,全球蛋氨酸产能约270万吨/年,中国107万吨(40%),美国44万吨(16%),欧洲59万吨(22%),亚洲(除中国)60万吨(22%)。
安迪苏是蛋氨酸A股龙头,全球蛋氨酸垄断寡头,现有产能67万吨/年,远期规划82万吨/年。
蛋氨酸行业寡头垄断,企业挺价诉求强。蛋氨酸前三大企业合计占比约71%,
蛋氨酸属于养殖业必用的营养添加剂,无法替代。
成本占比不高,饲料中仅需添加1-2%即可,成本传导顺畅。
下游用户大概率会接受涨价。
欧洲、日本、新加坡甲醇,天然气,硫磺等蛋氨酸原材料暴涨、短缺问题短时间内难以解决,若后续停产时间延长,不排除继续涨价。
蛋氨酸继续涨价,安迪苏能吃到最大的红利。
当然,给大家分析完之后,最终决策还是大家自己来做。
我们会继续拿着。
但是千万不要追高进来了,追高进来没有任何优势。
特别担心有些老师脑子一热追高。
再不幸碰到回调,来回挨打。
这篇文章是分析怎么卖的,我们都快做完了。
千万不要追高!